หลายครอบครัวรู้สึกว่าเงินเดือนหมดเร็วโดยไม่รู้ว่าหายไปไหน ส่วนหนึ่งเป็นเพราะไม่เคยมีงบประมาณที่ชัดเจน การมีงบประมาณรายเดือนไม่ใช่เรื่องน่าเบื่อหรือซับซ้อน แต่เป็นเครื่องมือที่ช่วยให้ทุกบาทมีจุดประสงค์และครอบครัวมีเงินเหลือในปลายเดือน
งบประมาณครอบครัวคืออะไร?
งบประมาณรายเดือนคือแผนการใช้เงินล่วงหน้า โดยกำหนดว่าเงินที่ได้รับในแต่ละเดือนจะถูกจัดสรรไปยังหมวดต่างๆ เท่าไหร่ ทั้งค่าใช้จ่ายจำเป็น ค่าใช้จ่ายส่วนตัว และการออม
หลักการง่ายๆ ที่ใช้ได้ผลจริงคือ รายได้ – เงินออม = รายจ่ายที่เหลือใช้ได้ ไม่ใช่รอให้เหลือแล้วค่อยออม
ขั้นตอนที่ 1: รวบรวมรายรับทั้งหมด
ก่อนอื่นต้องรู้ว่าแต่ละเดือนมีเงินเข้ามาเท่าไหร่ โดยรวมทุกแหล่งรายได้ค่ะ
- เงินเดือนและค่าจ้าง
- รายได้เสริมจากการขายของหรือรับงาน Freelance
- รายได้จาก Passive Income เช่น ค่าเช่า
- เงินสวัสดิการหรือโบนัสที่คาดว่าจะได้รับ
ใช้ตัวเลขเงินที่ รับจริง หลังหักภาษีแล้ว ไม่ใช่เงินเดือนก่อนหัก
ขั้นตอนที่ 2: จัดหมวดหมู่ค่าใช้จ่าย
แบ่งค่าใช้จ่ายออกเป็น 2 ประเภทหลักค่ะ
รายจ่ายคงที่ คือค่าใช้จ่ายที่ต้องชำระเป็นประจำทุกเดือนในจำนวนที่ค่อนข้างแน่นอน เช่น ค่าเดินทาง ค่าอาหาร ค่าใช้จ่ายในการดูแลครอบครัว ค่าสาธารณูปโภค ค่าผ่อนชำระหนี้สินต่างๆ ซึ่งสามารถประมาณการณ์ล่วงหน้าได้
รายจ่ายผันแปร คือรายจ่ายที่มีการเปลี่ยนแปลงขึ้นลงไม่เท่ากันในแต่ละเดือน เช่น ค่าอาหารนอกบ้าน ค่าเสื้อผ้า ค่าความบันเทิง และค่าใช้จ่ายฉุกเฉิน
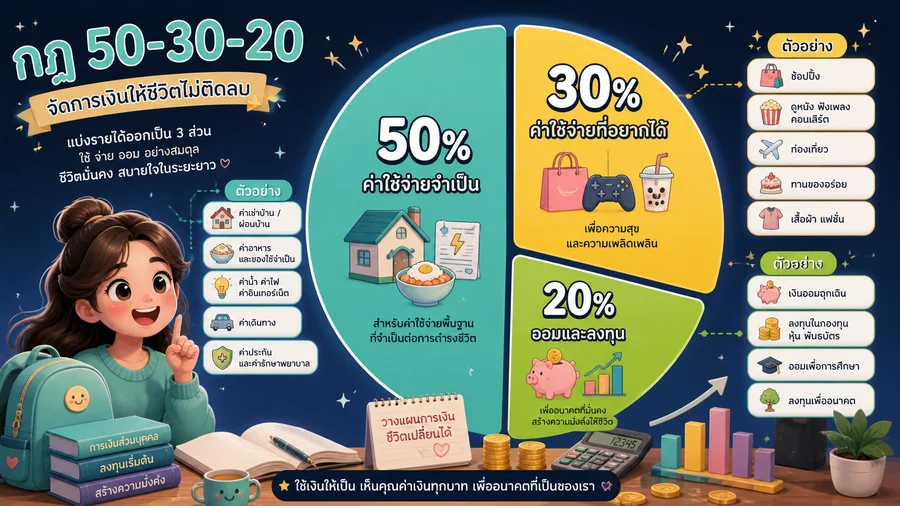
ขั้นตอนที่ 3: ใช้กฎ 50-30-20 เป็นจุดเริ่มต้น
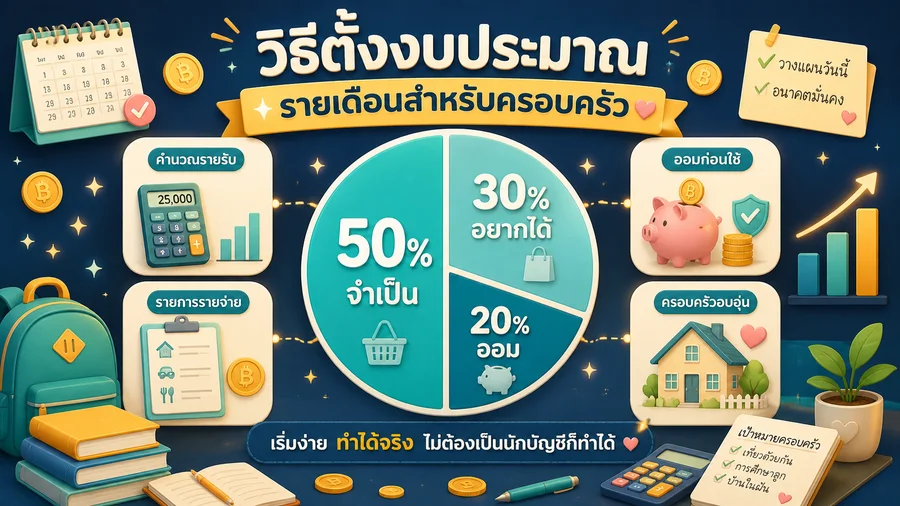
กรอบงบประมาณที่นิยมใช้และได้ผลจริงสำหรับครอบครัวไทยคือกฎ 50-30-20
| สัดส่วน | หมวดหมู่ | ตัวอย่าง |
| 50% | ค่าใช้จ่ายจำเป็น | ค่าเช่า ค่าอาหาร ค่าไฟน้ำ ผ่อนบ้านรถ |
| 30% | ค่าใช้จ่ายที่อยากได้ | ท่องเที่ยว ความบันเทิง ช้อปปิ้ง |
| 20% | ออมและลงทุน | เงินฉุกเฉิน กองทุน ประกัน |
ถ้าค่าใช้จ่ายจำเป็นเกิน 50% ให้ดูว่ามีอะไรลดได้บ้าง และถ้าออมได้มากกว่า 20% ยิ่งดี
ขั้นตอนที่ 4: ตั้งงบประมาณแต่ละหมวด
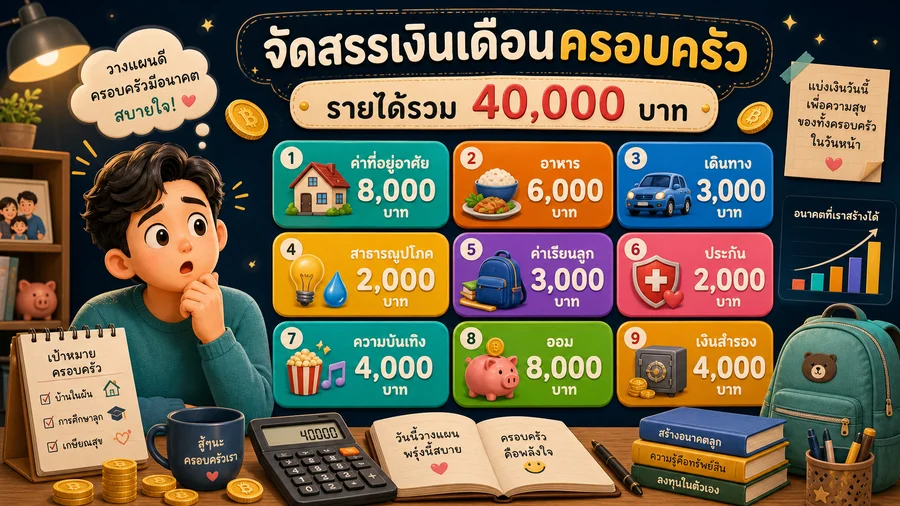
ตัวอย่างการตั้งงบประมาณสำหรับครอบครัวรายได้ 40,000 บาทต่อเดือน
| หมวด | งบประมาณ | รายละเอียด |
| ค่าที่อยู่อาศัย | 8,000 บาท | ค่าเช่าหรือผ่อนบ้าน |
| อาหาร | 6,000 บาท | ทำเองและซื้อนอกบ้าน |
| เดินทาง | 3,000 บาท | น้ำมัน รถไฟฟ้า |
| ค่าสาธารณูปโภค | 2,000 บาท | ไฟ น้ำ เน็ต โทรศัพท์ |
| ค่าเรียนลูก | 3,000 บาท | ค่าเทอม กิจกรรม |
| ประกันและสุขภาพ | 2,000 บาท | ประกันชีวิต สุขภาพ |
| ความบันเทิงและส่วนตัว | 4,000 บาท | ช้อปปิ้ง ท่องเที่ยว |
| ออมและฉุกเฉิน | 8,000 บาท | 20% ของรายได้ |
| เงินสำรองค่าใช้จ่ายไม่คาดคิด | 4,000 บาท | ซ่อมบ้าน ซ่อมรถ |
| รวม | 40,000 บาท |
ขั้นตอนที่ 5: สร้างกองทุนฉุกเฉินครอบครัว
สิ่งที่หลายครอบครัวมองข้ามแต่สำคัญมากคือเงินสำรองฉุกเฉิน ควรมีบัญชีออมทรัพย์แยกจากบัญชีใช้จ่ายปกติ เพื่อลดโอกาสถอนมาใช้โดยไม่จำเป็น และเก็บสำรองอย่างน้อย 3–6 เท่าของค่าใช้จ่ายรายเดือน
ถ้าค่าใช้จ่ายครอบครัวเดือนละ 30,000 บาท ควรมีเงินสำรอง 90,000–180,000 บาทในบัญชีฉุกเฉิน
ขั้นตอนที่ 6: ติดตามและปรับงบประมาณทุกเดือน
งบประมาณที่ดีต้องปรับได้ตามสถานการณ์จริง ทบทวนทุกสิ้นเดือนว่าใช้จ่ายจริงตรงกับที่ตั้งไว้หรือเปล่า
เครื่องมือที่ใช้ติดตามได้ง่าย
- แอป Money Lover หรือ Spendee บันทึกทุกรายการได้ทันที
- Google Sheets ทำตารางงบประมาณง่ายๆ
- สมุดจดเล่มเล็ก สำหรับคนที่ไม่ชอบแอป
เคล็ดลับพิเศษสำหรับครอบครัวไทย
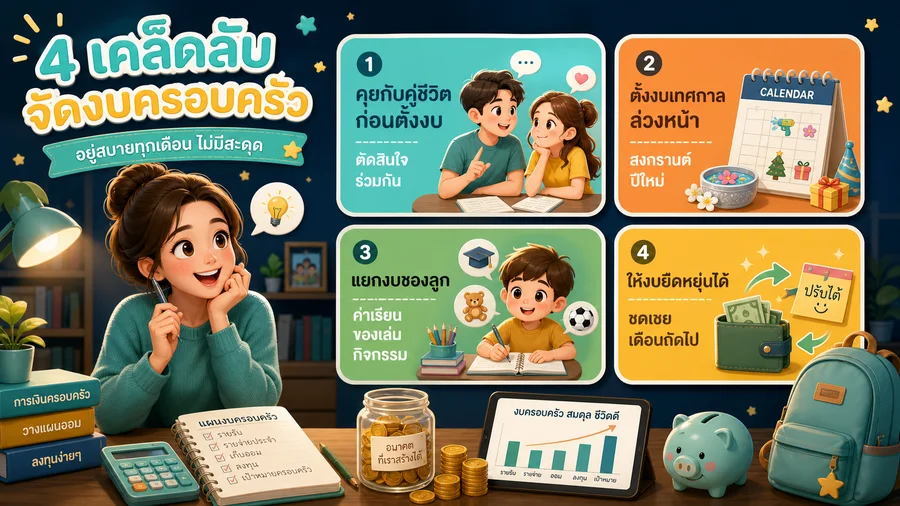
คุยกับคู่ชีวิตก่อนตั้งงบ การตั้งงบประมาณที่ดีต้องมาจากความเข้าใจร่วมกัน ไม่ใช่ฝ่ายใดฝ่ายหนึ่งกำหนดเองทั้งหมด
ตั้งงบสำหรับเทศกาล วันหยุดสงกรานต์ ปีใหม่ และเทศกาลต่างๆ มีค่าใช้จ่ายพิเศษที่ควรวางแผนไว้ล่วงหน้า อย่าให้เทศกาลทำให้งบแตกทุกปี
แยกเงินของลูก ถ้ามีลูก ตั้งงบสำหรับค่าเรียน ของเล่น และกิจกรรมต่างๆ แยกออกมาชัดเจน จะได้ไม่ปนกับงบส่วนตัวของผู้ใหญ่
ให้งบประมาณยืดหยุ่นได้ เดือนที่มีเหตุพิเศษ เช่น งานแต่ง ป่วย หรือซ่อมบ้าน งบอาจบานได้ ไม่ต้องรู้สึกผิด แต่ต้องชดเชยในเดือนถัดไป
สัญญาณที่บอกว่างบประมาณทำงานได้ดี
- เงินยังเหลือก่อนสิ้นเดือน
- ไม่ต้องกู้เงินฉุกเฉินบ่อยๆ
- เงินออมเพิ่มขึ้นทุกเดือนแม้จะช้า
- รู้ว่าเงินหายไปไหนและควบคุมได้
- ครอบครัวไม่ทะเลาะเรื่องเงิน
สรุป
การตั้งงบประมาณรายเดือนไม่ใช่เรื่องยากถ้าเริ่มจากขั้นตอนที่ชัดเจน รู้รายรับ จัดหมวดรายจ่าย ใช้กฎ 50-30-20 เป็นกรอบ และปรับทุกเดือนตามสถานการณ์จริง สิ่งสำคัญที่สุดคือการเริ่มทำวันนี้ ไม่ต้องรอให้สมบูรณ์แบบก่อน
บทความนี้เป็นข้อมูลทั่วไปเท่านั้น ไม่ใช่คำแนะนำทางการเงิน ควรปรึกษาผู้เชี่ยวชาญเพื่อคำแนะนำที่เหมาะกับสถานการณ์ของครอบครัวโดยตรง
แหล่งอ้างอิง:
- Krungsri Guru — 3 วิธีที่ทำให้มนุษย์เงินเดือนยิ้มได้ทั้งเดือน
- Kasikorn Bank — การบริหารค่าใช้จ่ายสำหรับสินเชื่อบ้าน
- ธนาคารแห่งประเทศไทย BOT — บริหารจัดการเงิน แผนการเรียน 2568
- Dropbox Resources — How to Build a Household Budget
- MoneySmart Australia Thai Edition — Budgeting and Saving Tips
บทความที่เกี่ยวข้อง: