คนที่มีรายได้ไม่แน่นอนมักคิดว่าการออมเงินฉุกเฉินเป็นเรื่องของคนมีเงินเดือนประจำเท่านั้น แต่ความจริงคือคนที่ต้องการเงินฉุกเฉินมากที่สุดคือคนที่รายได้ผันผวน เพราะเดือนไหนงานน้อยหรือลูกค้าหายไป ไม่มีเงินเดือนมาช่วยพยุงชีวิตเหมือนพนักงานประจำ
เงินสำรองฉุกเฉินเป็นเป้าหมายแรกของการออมที่สำคัญมาก ก่อนที่จะคิดถึงการวางแผนการเงินเพื่อความมั่งคั่ง ควรเก็บเงินไว้ในตะกร้านี้ให้เต็มก่อนเป็นอันดับแรก
ทำไมคนรายได้ไม่แน่นอนต้องมีเงินฉุกเฉินมากกว่าคนอื่น?
Freelancer และคนรายได้ไม่สม่ำเสมอต้องการเงินฉุกเฉินมากกว่าคนมีเงินเดือนประจำเพราะมีความเสี่ยงสองชั้น ได้แก่ ความเสี่ยงส่วนตัว เช่น เจ็บป่วย อุบัติเหตุ และความเสี่ยงจากงาน เช่น ลูกค้าหาย งานแห้ง หรือภาวะเศรษฐกิจชะลอตัว
เหตุการณ์ที่ถือว่าเป็นเหตุฉุกเฉินสำหรับคนรายได้ไม่แน่นอนค่ะ
- ลูกค้ารายใหญ่ยกเลิกสัญญากะทันหัน ทำให้รายได้หายไปมาก
- เจ็บป่วยหรือได้รับบาดเจ็บจนทำงานไม่ได้ชั่วคราว
- อุปกรณ์ทำงานหลักพัง เช่น คอมพิวเตอร์หรือกล้อง
- ค่าภาษีที่คำนวณผิดพลาดและต้องจ่ายเพิ่ม
- ช่วงงานแห้งนานกว่าที่คาด
สิ่งที่ไม่ใช่เหตุฉุกเฉินคือ การท่องเที่ยว การซื้ออุปกรณ์ใหม่ที่ไม่จำเป็นเร่งด่วน และค่าใช้จ่ายทางธุรกิจที่ควรวางแผนล่วงหน้า
เงินฉุกเฉินควรมีเท่าไหร่สำหรับคนรายได้ไม่แน่นอน?
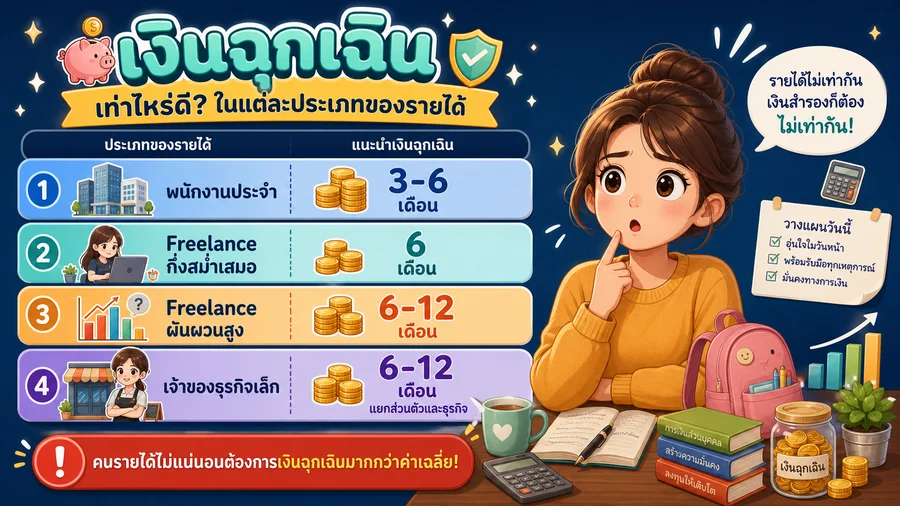
สำหรับคนมีเงินเดือนประจำแนะนำให้มีเงินฉุกเฉิน 3–6 เดือนของค่าใช้จ่าย แต่สำหรับคนรายได้ไม่แน่นอนควรมีมากกว่านั้น
| ประเภทรายได้ | เงินฉุกเฉินที่แนะนำ |
| พนักงานประจำ | 3–6 เดือนของค่าใช้จ่าย |
| Freelance รายได้กึ่งสม่ำเสมอ | 6 เดือนของค่าใช้จ่าย |
| Freelance รายได้ผันผวนสูง | 6–12 เดือนของค่าใช้จ่าย |
| เจ้าของธุรกิจเล็ก | 6–12 เดือน แยกส่วนตัวและธุรกิจ |
แยกเงินฉุกเฉินส่วนตัวกับเงินสำรองธุรกิจ
หนึ่งในข้อผิดพลาดที่พบบ่อยที่สุดคือการรวมเงินสำรองส่วนตัวกับเงินทุนหมุนเวียนธุรกิจไว้ด้วยกัน
เงินฉุกเฉินส่วนตัว ครอบคลุมค่าใช้จ่ายในการดำรงชีวิตถ้ารายได้หยุดลงทั้งหมด เช่น ค่าเช่า ค่าอาหาร ค่าสาธารณูปโภค และค่ายาค่ารักษา
เงินสำรองธุรกิจ ครอบคลุมค่าใช้จ่ายในการดำเนินธุรกิจช่วงที่งานน้อย เช่น ค่าซอฟต์แวร์ ค่าโดเมน ค่าโฆษณา และค่าอุปกรณ์ เพื่อให้ยังดำเนินธุรกิจต่อได้ขณะหาลูกค้าใหม่
ทั้งสองส่วนจำเป็นและต้องมีแยกกัน
วิธีออมเงินฉุกเฉินเมื่อรายได้ไม่แน่นอน
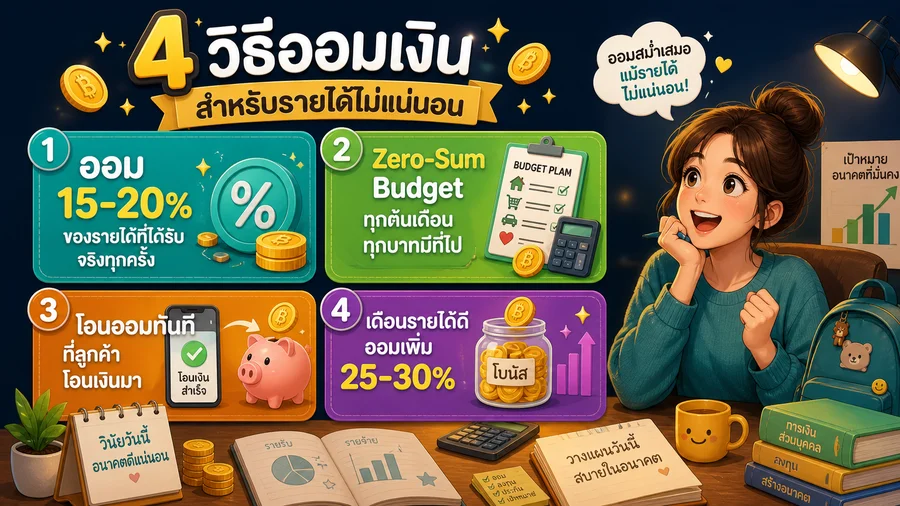
วิธีที่ 1: ออมเป็น % ของรายได้แทนจำนวนคงที่
คนรายได้ประจำออมด้วยจำนวนเงินคงที่ทุกเดือนได้ แต่คนรายได้ผันผวนทำแบบนั้นไม่ได้เสมอไป วิธีที่เหมาะกว่าคือตั้งกฎออมเป็นสัดส่วนของรายได้ที่ได้รับจริงในแต่ละเดือน
เช่น ออม 15–20% ของรายได้ที่ได้รับจริงทุกครั้งที่มีเงินเข้า เดือนที่ได้มาก 30,000 บาท ออม 4,500–6,000 บาท เดือนที่ได้น้อย 10,000 บาท ออม 1,500–2,000 บาท วิธีนี้สอดคล้องกับความเป็นจริงของรายได้โดยไม่กดดันตัวเองมากเกินไป
วิธีที่ 2: Zero-Sum Budget ทุกต้นเดือน
ทุกต้นเดือนวางแผนว่าเงินทุกบาทจะไปไหน รายได้ – ค่าใช้จ่ายจำเป็น – เงินออมฉุกเฉิน = เงินที่เหลือใช้จ่ายอย่างอื่น การมีแผนทุกบาทช่วยให้ออมได้สม่ำเสมอแม้รายได้จะผันผวน
วิธีที่ 3: โอนออมทันทีทุกครั้งที่มีเงินเข้า
อย่ารอสิ้นเดือน ทุกครั้งที่ลูกค้าโอนเงินมา โอนส่วนที่จะออมออกไปบัญชีแยกทันทีก่อนที่จะรู้สึกว่ามีเงินเหลือใช้ จิตวิทยาง่ายๆ คือเงินที่ไม่เคยอยู่ในบัญชีหลักจะไม่ถูกใช้
วิธีที่ 4: ออมเพิ่มเป็นพิเศษในเดือนที่รายได้ดี
เดือนที่งานเยอะและรายได้สูงกว่าปกติ เพิ่มสัดส่วนการออมให้สูงขึ้นถึง 25–30% เพื่อชดเชยเดือนที่รายได้น้อย นักวางแผนการเงินสำหรับ Freelancer แนะนำให้ใช้เดือนรายได้ดีเป็นโอกาสเติมเงินฉุกเฉินให้เต็มเร็วขึ้น
เลือกบัญชีที่เหมาะสมสำหรับเงินฉุกเฉิน
เงินฉุกเฉินต้องมีคุณสมบัติ 3 อย่างพร้อมกันคือ ถอนได้ทันทีเมื่อจำเป็น ปลอดภัยไม่ผันผวนตามตลาด และได้ดอกเบี้ยพอสมควร
ตัวเลือกที่เหมาะสมค่ะ
- บัญชีออมทรัพย์ดอกเบี้ยสูง เช่น บัญชีพิเศษของธนาคารต่างๆ ที่ดอกเบี้ยสูงกว่าบัญชีกระแสรายวัน
- บัญชีฝากประจำ 3 เดือน สำหรับส่วนที่ไม่จำเป็นต้องใช้ทันที แต่ยังเข้าถึงได้เร็ว
- กองทุนตลาดเงิน Money Market Fund สภาพคล่องสูง ผลตอบแทนดีกว่าฝากธนาคาร เหมาะสำหรับส่วนที่ไม่ฉุกเฉินจริงๆ
ไม่ควรเอาเงินฉุกเฉินไปไว้ในหุ้นหรือกองทุนหุ้น เพราะมูลค่าผันผวนและอาจขาดทุนพอดีตอนที่ต้องการเงิน
แผนสร้างเงินฉุกเฉินแบบขั้นบันได
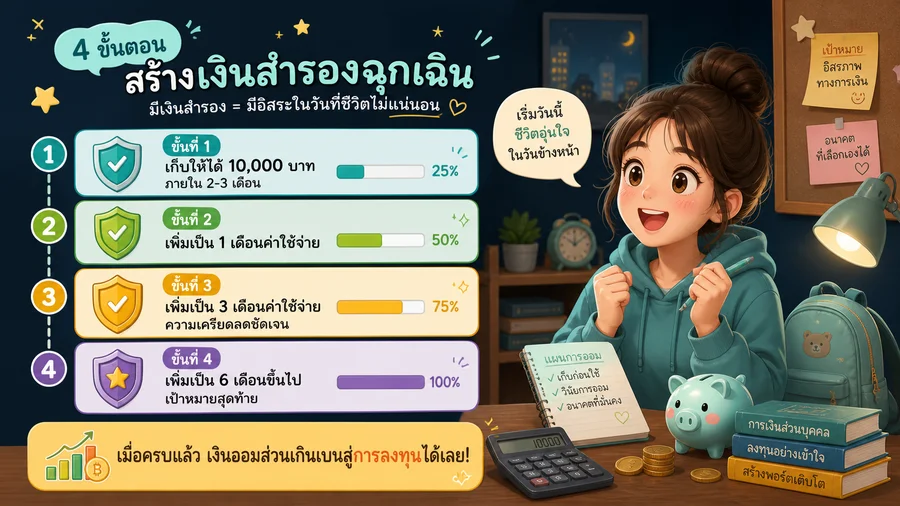
สำหรับคนที่เพิ่งเริ่มและยังไม่มีเงินฉุกเฉินเลย ทำทีละขั้นดีกว่าพยายามเก็บทีเดียวให้ครบ
ขั้นที่ 1: เก็บให้ได้ 10,000 บาทก่อนภายใน 2–3 เดือน สำหรับเหตุฉุกเฉินเล็กน้อย
ขั้นที่ 2: เพิ่มเป็น 1 เดือนของค่าใช้จ่ายทั้งหมด ให้รู้สึกมีตาข่ายนิรภัยขั้นพื้นฐาน
ขั้นที่ 3: เพิ่มเป็น 3 เดือนของค่าใช้จ่าย จุดที่ความเครียดทางการเงินลดลงชัดเจน
ขั้นที่ 4: เพิ่มเป็น 6 เดือนขึ้นไป เป้าหมายสุดท้ายสำหรับคนรายได้ไม่แน่นอน
เมื่อถึงขั้นที่ 4 แล้ว เงินที่เคยออมเข้าเงินฉุกเฉินก็สามารถเบนไปสู่การลงทุนเพื่อความมั่งคั่งระยะยาวได้
สิ่งที่ช่วยให้ทำสำเร็จ
อย่าไปแตะเงินฉุกเฉินเพื่อของที่อยากได้ กำหนดให้ตัวเองว่าเงินนี้ถอนได้เฉพาะกรณีที่กำหนดไว้เท่านั้น
ทำให้การเข้าถึงยากขึ้นเล็กน้อย เปิดบัญชีที่ต่างธนาคารจากบัญชีหลัก ไม่มี ATM และต้องเข้าแอปแยกต่างหากเพื่อโอน
ติดตามความคืบหน้า เห็นยอดเงินฉุกเฉินเติบโตขึ้นทุกเดือนเป็นแรงจูงใจที่ดีมาก
สรุป
คนรายได้ไม่แน่นอนต้องการเงินฉุกเฉินมากกว่าค่าเฉลี่ยและต้องสร้างให้ได้ก่อนเรื่องอื่น กุญแจสำคัญคือออมเป็น % ของรายได้แทนจำนวนคงที่ โอนออมทันทีทุกครั้งที่มีเงินเข้า เพิ่มในเดือนที่รายได้ดี และแยกเงินฉุกเฉินส่วนตัวออกจากเงินสำรองธุรกิจให้ชัดเจน
บทความนี้เป็นข้อมูลทั่วไปเท่านั้น ไม่ใช่คำแนะนำทางการเงิน ควรปรึกษานักวางแผนการเงินที่ได้รับใบอนุญาตเพื่อคำแนะนำที่เหมาะกับสถานการณ์ของคุณโดยตรง
แหล่งอ้างอิง:
- Outlook Money — Why Establishing An Emergency Fund Is Essential For Freelancers With Irregular Income (2568)
- Jobbers.io — Freelance Emergency Fund Calculator Complete Guide to Financial Security 2569
- Hello Brigit — Emergency Fund Planning for Freelancers
- Naewna — เงินสำรองเผื่อฉุกเฉิน Emergency Fund เป้าหมายแรกของการออม (2567)
- TaxAct — 3 Tips for Freelancers to Build an Emergency Savings Fund
บทความที่เกี่ยวข้อง: