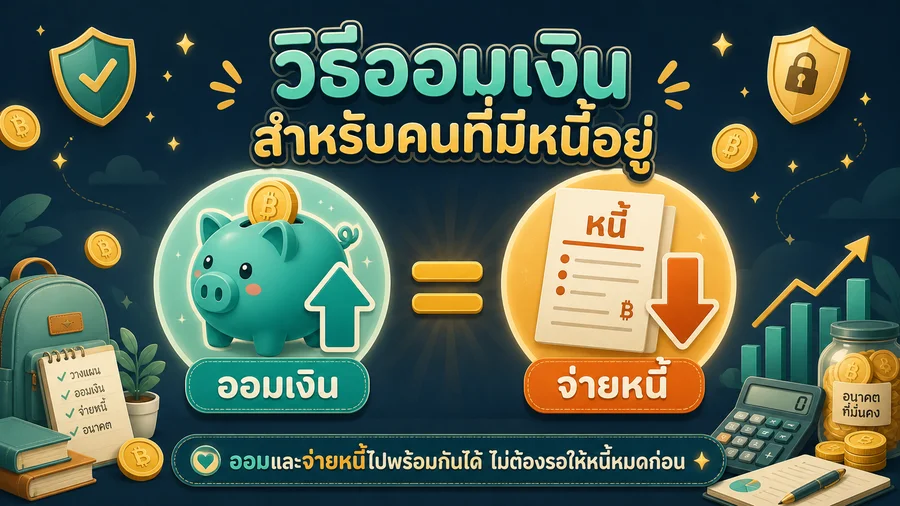
คนที่มีหนี้มักเชื่อว่าต้องจ่ายหนี้ให้หมดก่อนแล้วค่อยเริ่มออม แต่ความจริงคือถ้ารอให้หนี้หมดก่อน บางคนอาจรอไปนานหลายปีโดยไม่มีเงินสำรองเลย และถ้าเกิดเหตุฉุกเฉินขึ้นก็ต้องกู้เพิ่มอีก กลายเป็นวงจรหนี้ที่ไม่รู้จบ
ทางออกที่ดีกว่าคือทำทั้งสองอย่างพร้อมกัน
ทำไมต้องออมทั้งที่ยังมีหนี้อยู่?
ในปี 2566 คน Gen Y ไทยมีหนี้คิดเป็น 2.44 เท่าของรายได้ สูงที่สุดเมื่อเทียบกับช่วงอายุอื่น ซึ่งหมายความว่าคนจำนวนมากกำลังเผชิญสถานการณ์นี้อยู่
เหตุผลที่ต้องออมแม้มีหนี้มี 2 ข้อสำคัญ
เหตุผลที่ 1: ป้องกันการก่อหนี้ใหม่ ถ้าไม่มีเงินสำรองฉุกเฉินเลย เมื่อเกิดเหตุไม่คาดฝันก็ต้องกู้เพิ่ม ทำให้หนี้ยิ่งพอกพูนขึ้นไปอีก
เหตุผลที่ 2: สร้างนิสัยการออม การรอให้หนี้หมดก่อนมักทำให้ไม่เคยออมจริงๆ เพราะพอหนี้หมดก็มักจะมีสิ่งอื่นมาแทนที่เสมอ
ขั้นตอนที่ 1: รู้จักหนี้ทั้งหมดที่มีอยู่
ก่อนจะออมได้อย่างมีประสิทธิภาพต้องรู้ก่อนว่ามีหนี้อะไรบ้าง โดยจดรายการหนี้ทั้งหมดออกมาพร้อมข้อมูลสำคัญ
| รายการ | ยอดหนี้คงเหลือ | ดอกเบี้ย/ปี | ค่างวดต่อเดือน |
| บัตรเครดิต A | 30,000 บาท | 18% | 1,500 บาท |
| สินเชื่อส่วนบุคคล | 80,000 บาท | 25% | 2,500 บาท |
| ผ่อนรถ | 300,000 บาท | 5% | 6,000 บาท |
| ผ่อนบ้าน | 1,500,000 บาท | 4% | 8,000 บาท |
จากนั้นแยกหนี้ออกเป็น 2 ประเภทคือ หนี้ดี เช่น ผ่อนบ้าน ผ่อนรถ ที่สร้างสินทรัพย์ กับ หนี้ไม่ดี เช่น บัตรเครดิต สินเชื่อส่วนบุคคล ที่ไม่ก่อให้เกิดรายได้และดอกเบี้ยสูง
ขั้นตอนที่ 2: จัดสัดส่วนเงินออม-จ่ายหนี้
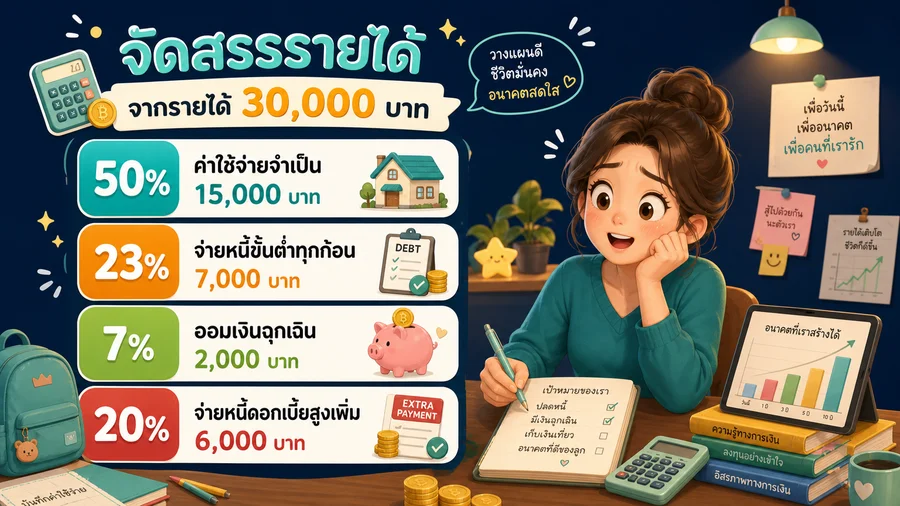
สูตรพื้นฐานที่ใช้ได้ดีสำหรับคนมีหนี้คือ
รายได้ = ค่าใช้จ่ายจำเป็น + จ่ายหนี้ขั้นต่ำ + ออมฉุกเฉิน + จ่ายหนี้เพิ่ม
ตัวอย่างสำหรับรายได้ 30,000 บาทต่อเดือน
| หมวด | จำนวน | สัดส่วน |
| ค่าใช้จ่ายจำเป็น | 15,000 บาท | 50% |
| จ่ายหนี้ขั้นต่ำทุกก้อน | 7,000 บาท | 23% |
| ออมเงินฉุกเฉิน | 2,000 บาท | 7% |
| จ่ายหนี้ดอกเบี้ยสูงเพิ่ม | 6,000 บาท | 20% |
เมื่อเงินออมฉุกเฉินถึงเป้าหมาย 3 เดือนของค่าใช้จ่าย ค่อยโยกเงินออมส่วนนั้นมาโปะหนี้เพิ่มขึ้นได้
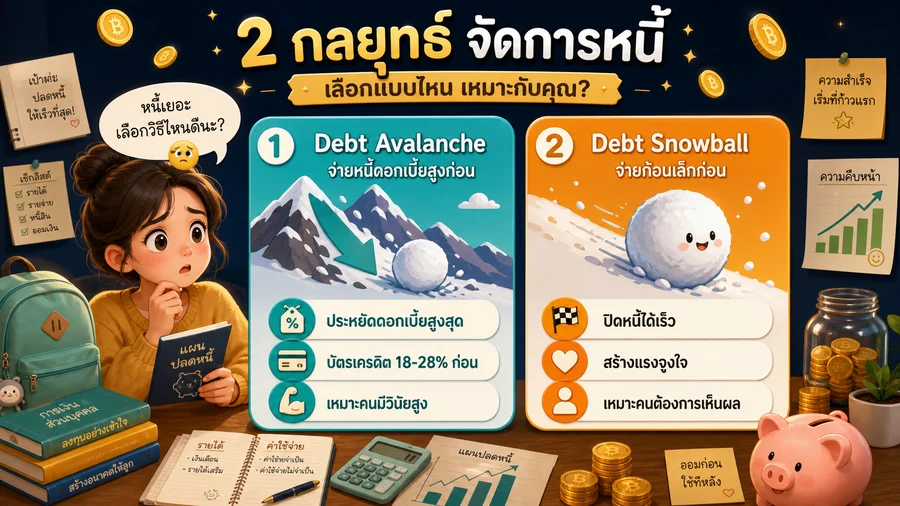
ขั้นตอนที่ 3: เลือกกลยุทธ์จ่ายหนี้ที่เหมาะกับตัวเอง
กลยุทธ์ที่ 1: Debt Avalanche จ่ายหนี้ดอกเบี้ยสูงก่อน
เอาเงินพิเศษไปโปะหนี้ที่มีดอกเบี้ยสูงที่สุดก่อน เช่น บัตรเครดิต 18–28% ต่อปีและสินเชื่อส่วนบุคคล 25% ต่อปี วิธีนี้ประหยัดดอกเบี้ยได้มากที่สุดในระยะยาว
เหมาะกับ: คนที่มีวินัยการเงินสูงและมองภาพระยะยาวได้
กลยุทธ์ที่ 2: Debt Snowball จ่ายหนี้ก้อนเล็กก่อน
เอาเงินพิเศษไปโปะหนี้ก้อนที่ยอดน้อยที่สุดก่อน พอปิดได้ก็นำค่างวดก้อนนั้นไปโปะก้อนถัดไป สร้างความรู้สึกประสบความสำเร็จและมีแรงผลักดันในการจัดการหนี้ก้อนอื่นต่อไป
เหมาะกับ: คนที่ต้องการแรงจูงใจและชอบเห็นผลลัพธ์ชัดเจน
ขั้นตอนที่ 4: เปิดบัญชีออมแยกต่างหาก
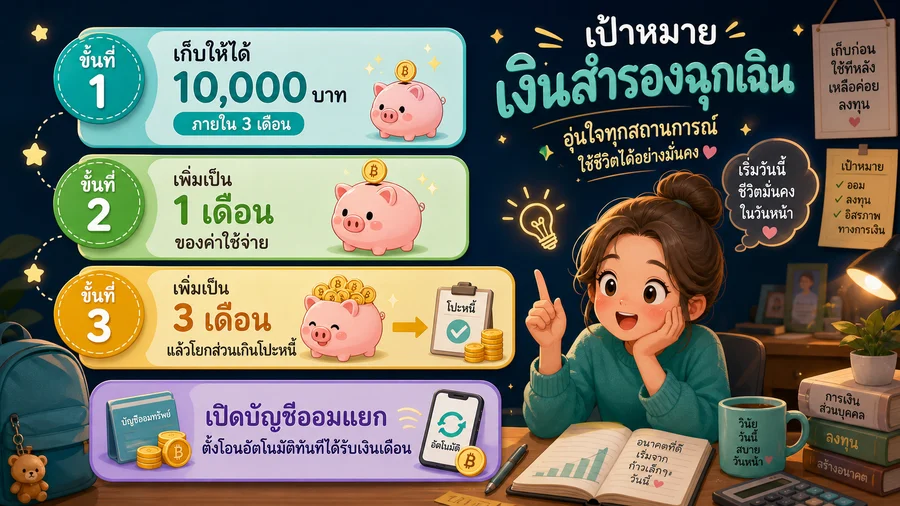
แยกบัญชีออมออกจากบัญชีใช้จ่ายปกติเพื่อลดโอกาสถอนมาใช้โดยไม่จำเป็น และตั้งโอนอัตโนมัติทันทีที่ได้รับเงินเดือน ก่อนที่จะรู้สึกว่ามีเงินเหลือ
เป้าหมายเงินออมฉุกเฉินสำหรับคนมีหนี้
ขั้นที่ 1 เก็บให้ได้ 10,000 บาทก่อนภายใน 3 เดือน
ขั้นที่ 2 เพิ่มเป็น 1 เดือนของค่าใช้จ่าย
ขั้นที่ 3 เพิ่มเป็น 3 เดือนของค่าใช้จ่าย แล้วโยกส่วนเกินไปโปะหนี้
วิธีหาเงินพิเศษไปโปะหนี้เพิ่มเติม
การลดค่าใช้จ่ายเพียงเล็กน้อยต่อวันสามารถสร้างความแตกต่างได้มาก ตัวอย่างเช่น หากลดกาแฟนอกบ้านจาก 2 แก้วเป็น 1 แก้วต่อสัปดาห์ จะได้เงินพิเศษไปโปะหนี้ประมาณ 200–400 บาทต่อสัปดาห์ หรือ 800–1,600 บาทต่อเดือน ซึ่งเมื่อรวมตลอดทั้งปีก็ประหยัดดอกเบี้ยได้มากกว่าที่คิด
แหล่งเงินพิเศษที่หาได้ไม่ยาก
- ขายของที่ไม่ใช้แล้วในบ้าน
- รับงาน Freelance นอกเวลา
- เงินโบนัสหรือเงินได้พิเศษทั้งหมดนำไปโปะหนี้
- เงินคืนภาษีประจำปี
สิ่งที่ไม่ควรทำเมื่อมีหนี้
- อย่ากู้ใหม่มาปิดหนี้เก่า โดยไม่ตรวจสอบดอกเบี้ยให้ดีก่อน เพราะบางครั้งดอกเบี้ยใหม่แพงกว่าเดิม
- อย่าหยุดจ่ายหนี้ แม้จะฝืดเคืองเพราะดอกเบี้ยผิดนัดชำระสูงมาก
- อย่าใช้บัตรเครดิตสร้างหนี้ใหม่ ในขณะที่กำลังพยายามจ่ายหนี้เก่า
- อย่ารอให้หนี้หมดก่อนค่อยออม เพราะนั่นทำให้ไม่มีตาข่ายนิรภัยทางการเงินเลย
เมื่อไหร่ที่ควรขอรีไฟแนนซ์หรือปรับโครงสร้างหนี้?
ถ้าค่างวดรวมทุกก้อนเกิน 40% ของรายได้ ควรพิจารณาพูดคุยกับธนาคารเพื่อขอปรับโครงสร้างหนี้หรือรีไฟแนนซ์ แต่ต้องพิจารณาอัตราดอกเบี้ยและความสามารถในการชำระหนี้อย่างรอบคอบก่อนตัดสินใจ
สรุป
การออมเงินและการจ่ายหนี้ไม่ใช่สองสิ่งที่ต้องเลือกอย่างใดอย่างหนึ่ง แต่ทำพร้อมกันได้ด้วยการจัดสัดส่วนที่เหมาะสม เริ่มจากรู้หนี้ทั้งหมด เปิดบัญชีออมแยก ใช้กลยุทธ์จ่ายหนี้ที่เหมาะกับนิสัยตัวเอง และหาเงินพิเศษมาโปะหนี้เพิ่มทุกเดือน วินัยเล็กน้อยทำทุกวันสะสมเป็นอิสรภาพทางการเงินในระยะยาวได้
บทความนี้เป็นข้อมูลทั่วไปเท่านั้น ไม่ใช่คำแนะนำทางการเงิน ควรปรึกษาผู้เชี่ยวชาญด้านการเงินเพื่อคำแนะนำที่เหมาะกับสถานการณ์ของคุณโดยตรง
แหล่งอ้างอิง:
- ธนาคารแห่งประเทศไทย BOT — บริหารจัดการหนี้ สัดส่วนหนี้ต่อรายได้คน Gen Y ปี 2566
- Krungsri The COACH — รวมเทคนิควิธีปลดหนี้อย่างไรให้มีเงินเก็บเหลือทุกเดือน
- Krungsri The COACH — เปรียบเทียบกลยุทธ์ปลดหนี้ จัดการแบบไหนดีให้หนี้หมดไว (2569)
- Krungsri The COACH — Free Yourself from Debt แยกหนี้ดีและหนี้ไม่ดี
- The Standard — วิธีบริหารหนี้หลายก้อนให้จบไว (2567)
บทความที่เกี่ยวข้อง: